A háztartási költségvetés ott segít a legtöbbet, ahol a legtöbben elcsúsznak: előre mutatja, mire elég a pénz, és mennyi marad a hónap végére. Ha időben látjuk a nagyobb kiadásokat, könnyebb félretenni rájuk, és kisebb az esélye a fizetési nehézségeknek.
A tudatos pénzkezelés ezzel kezdődik. Nem nagy elmélet, hanem három egyszerű szakasz: tervezés, adatgyűjtés, elemzés. Ha ez a sorrend megvan, már sokkal tisztább lesz, hogyan áll a családi kassza.
Tervezés: előre kell látni a nagyobb tételeket
Az első lépésben legalább a következő fél évet, de inkább az egész évet érdemes végiggondolni. A cél az, hogy a pénzügyek kiszámíthatóbbak legyenek, ne utólag derüljön ki, mi fér bele, és mi nem.
Ha a tervben szerepelnek a várható kiadások, hónapokkal korábban el lehet kezdeni rájuk félretenni. Ez a gyakorlat nemcsak nyugalmat ad, hanem abban is segít, hogy a nagyobb kiadások miatt ne kelljen kapkodni. Ha viszont a számítás azt mutatja, hogy a következő időszakban több lesz a kiadás, mint a bevétel, akkor a terven át kell gondolni, mi maradhat benne.
Érdemes célokat is kijelölni. Ha a bevételekből már hónap elején félrerakjuk a céljainkra szánt összeget, rögtön látszik, mennyi pénzből gazdálkodhatunk a hónapban. Ezt lehet a mindennapi kiadásokra vagy olyan dolgokra fordítani, amelyekre valóban szeretnénk költeni.
Adatgyűjtés: a valós számok nem mindig egyeznek az emlékezettel
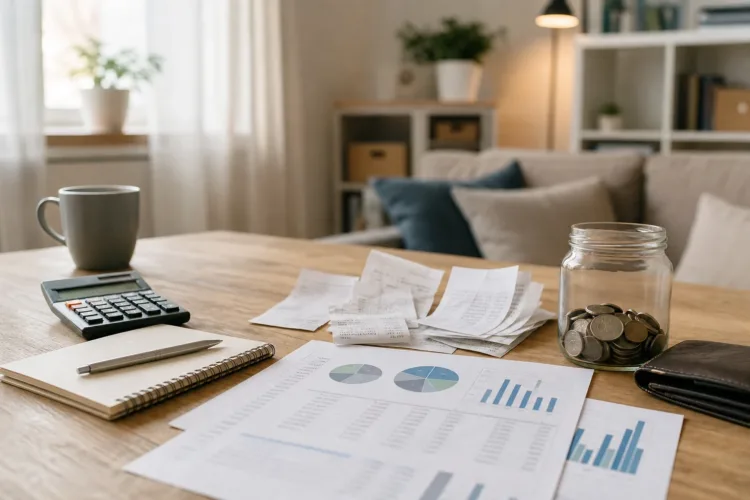
A második szakasz a bevételek és a kiadások folyamatos vezetése. Ehhez elő lehet venni a bankszámlakivonatot, a netbank számlatörténetét, a befizetett csekkeket és a vásárlási blokkokat. A nyilvántartást lehet kockás füzetben, Excelben, számítógépes programban vagy telefonos alkalmazásban is vezetni.
Az elején jobb az egyszerűségre törekedni. Nem kell rögtön rengeteg alkategóriát nyitni, mert az csak lassítja az áttekintést. Elég, ha tisztán látszik, honnan jön a pénz, mire megy el, és mennyi marad szabadon elkölthető összegként.
A számok sokszor meglepnek. Amit fejben nagyjából tudni vélünk, arról gyakran kiderül, hogy felülbecsültük vagy éppen alábecsültük. Éppen ezért a pontos feljegyzés többet mond, mint a benyomásaink.
Elemzés: itt derül ki, min lehet rövid távon változtatni
Ha a költségvetést legalább három hónapja vezetjük, már vissza is nézhetünk rá, és látszik, mi történt a tervhez képest. Ez az a pont, ahol kiderül, melyik szokást kellene átgondolni, és melyik kiadásból lehetne visszavenni.
Ilyenkor különösen hasznos a nagy tételeket is végignézni. Az élelmiszer, a lakásfenntartás és a háztartási energia, valamint a közlekedés a családi költségvetés három legnagyobb kiadási tétele közé tartozik. Együtt sok pénzt visznek el, ezért már kisebb változtatás is sokat számíthat.
Jó kérdés ilyenkor az is, hogy valóban szükség van-e a kábeltévére vagy a legnagyobb internetcsomagra, és mennyi megy el egy hónapban étteremre, szórakozásra, autóra. Ha nem jön össze a vésztartalék vagy a nyugdíj-megtakarítás, a költségvetés újranézése segít tisztábban látni. Az is előfordulhat, hogy a lakás vagy az autó tartása túl nagy teher.
A lényeg nem az, hogy egyszer megírjuk a költségvetést, és kész is vagyunk. Akkor működik jól, ha időnként visszanézünk rá, és a valódi számok alapján alakítjuk tovább. Ha bizonytalan vagy abban, mennyire férnek bele a kiadásaid, érdemes a költségvetést átnézni egy szakemberrel vagy tanácsadóval is.