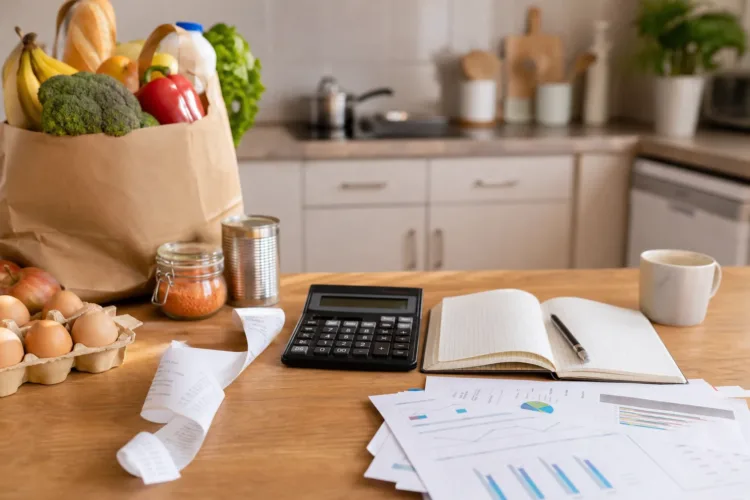
Ha hónap végére mindig elfogy a pénz, a gond gyakran ott kezdődik, hogy nincs rendben a háztartási költségvetés. Ez mutatja meg, mennyi jön be, mennyi megy ki, és mennyi marad szabadon elkölthető összegként.
A háztartási költségvetés három szakaszból áll: tervezésből, adatgyűjtésből és elemzésből. Ha ez a három együtt működik, a pénzügyek kiszámíthatóbbá válnak, és hamarabb kiderül, hol kell változtatni.
Előbb tervezni kell, aztán költeni
A tervezésnél érdemes a következő fél évet vagy akár az egész évet végiggondolni. Így a nagyobb kiadásokra jóval előbb lehet félretenni, és kisebb az esélye annak, hogy a hónap közben szorul meg a pénz.
Ha a számítás azt mutatja, hogy a következő időszak kiadásai meghaladják a várható bevételt, akkor a tervet át kell írni. Ez a pont azért hasznos, mert még időben eldönthető: mi fér bele, és mi nem.
A tudatos tervezés abban is segít, hogy tartalékot és megtakarítást lehessen képezni. Nem utólag kell kapkodni, hanem már előre lehet készülni a nagyobb tételekre.
Mit kell folyamatosan felírni?
Az adatgyűjtés lényege a bevételek és a kiadások folyamatos vezetése. Így látszik, havonta honnan jön a pénz, hová megy el, és mennyi marad belőle szabadon elkölthető összegként.
Ehhez jó alap lehet a részletes bankszámlakivonat, a netbank számlatörténete, a befizetett csekkek és a vásárlási blokkok. A nyilvántartást lehet kockás füzetben vezetni, de működik Excel-táblázatban, számítógépes programban vagy telefonos alkalmazásban is.
Az elején az egyszerűség a legjobb. Nem kell rögtön sok alkategória, később viszont már érdemes lehet külön bontani például az étkezést aszerint, mennyi ment étterembe, és mennyi a munkahelyi büfébe.
Hol látszik meg leggyorsabban, ha valami nem stimmel?
A családi költségvetés három legnagyobb tétele az élelmiszer, a lakásfenntartás és a háztartási energia, valamint a közlekedés. Ezek viszik el a létfenntartáshoz kapcsolódó kiadások nagy részét, ezért itt már kisebb változtatás is sokat számíthat.
Ha a költségvetést legalább három hónapja vezeti valaki, már kirajzolódnak a szokások. Ilyenkor látszik, hogy szükség van-e a legnagyobb internetcsomagra vagy a kábeltelevízióra, mennyi megy el éttermekre és szórakozóhelyekre, illetve mennyibe kerül valójában az autó fenntartása.
Ha a vésztartalék vagy a nyugdíj-megtakarítás nem fér bele, akkor ideje újragondolni a kereteket. A költségvetés akkor segít igazán, ha a számok után döntés is következik: először a célra szánt pénzt teszi félre az ember, és csak utána osztja be a maradékot a hónapra.
Ha bizonytalan, mi fér még bele a keretbe, érdemes végignézni a bevételeket és a kiadásokat legalább három hónapra visszamenőleg, és szükség esetén beszélni róla egy pénzügyi tanácsadóval vagy banki ügyintézővel.